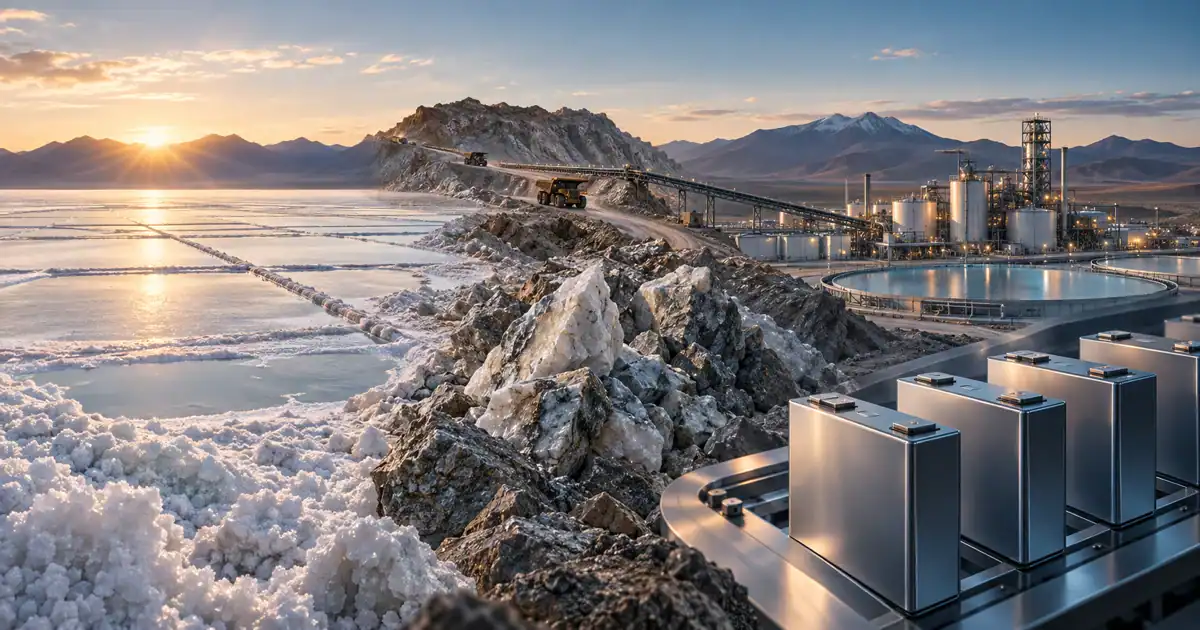
Litio para baterías parece el petróleo de la era eléctrica: está dentro del móvil, del coche y de los sistemas que almacenan energía renovable. Pero la comparación engaña si imaginamos un combustible que se quema y desaparece. El litio es un componente de una máquina electroquímica, puede recuperarse y su poder no depende solo de quién posee el yacimiento.
La verdadera carrera ocurre en una cadena larga: explorar, extraer, concentrar, refinar productos de pureza extrema, fabricar materiales activos y ensamblar celdas. Un país puede tener grandes recursos bajo tierra y, aun así, depender de otro para convertirlos en una batería fiable.
Por qué se usa litio para baterías
El litio es el metal más ligero. En una batería recargable, sus iones se desplazan entre dos electrodos a través de un electrolito mientras los electrones recorren el circuito exterior. Al cargar, la energía fuerza el movimiento en una dirección; al usar el dispositivo, el proceso se invierte y libera electricidad.
Esa química permite almacenar mucha energía con poco peso y entregar potencia repetidamente. No existe una sola «batería de litio»: cambian el material del cátodo, el electrolito, el formato y el sistema de control. Algunas celdas emplean níquel, manganeso y cobalto; otras usan fosfato de hierro. Todas conservan litio como portador de carga.
Según el USGS, las baterías representaron alrededor del 88 % del uso mundial de litio en 2025. El resto se repartió entre vidrio, cerámica, grasas lubricantes, tratamiento del aire y otras aplicaciones. El automóvil eléctrico y el almacenamiento de red han convertido así un mercado especializado en una infraestructura estratégica.
De la salmuera y la roca a un producto de alta pureza
El litio para baterías no sale de la mina listo para entrar en una celda. Una ruta parte de salmueras ricas en sales, comunes en cuencas áridas de Sudamérica. El fluido se bombea y concentra mediante evaporación o nuevas técnicas de extracción directa; después se eliminan impurezas y se obtiene carbonato o hidróxido.
Otra ruta explota roca dura, sobre todo minerales como la espodumena. La roca se tritura, concentra y somete a procesos térmicos y químicos. Esta vía puede reaccionar con más rapidez a la demanda, aunque exige minería, transporte y mucha energía industrial.
Hablar del «triángulo del litio» formado por Argentina, Bolivia y Chile describe una enorme base de recursos, no una fábrica automática. La geología favorable debe combinarse con agua, energía, carreteras, reactivos, permisos, conocimiento químico y compradores. Bolivia ilustra bien la distancia entre poseer recursos estimados y producir a escala comercial.
Tampoco deben confundirse recursos con reservas. Los primeros indican material identificado que podría tener interés; las reservas son la parte que puede explotarse económicamente bajo condiciones concretas. Precio, tecnología, regulación y costes pueden mover esa frontera sin que aparezca o desaparezca un solo átomo.
Por eso, evaluar el litio para baterías exige seguir el material desde el depósito hasta el compuesto químico homologado, no limitarse al tamaño de una cifra geológica.
El mapa del poder no coincide con el mapa de las minas
En 2025, la producción mundial fuera de Estados Unidos aumentó hasta unas 290.000 toneladas de litio contenido, según el USGS. Australia destacó por roca dura, mientras Chile y Argentina mantuvieron un papel central en salmueras; China participa en ambas rutas y, sobre todo, en los pasos posteriores.
La concentración se vuelve más clara al seguir el litio para baterías más allá de la extracción. La Agencia Internacional de la Energía señala que China realiza más de la mitad del procesado mundial de litio y cobalto y dispone de cerca del 85 % de la capacidad de fabricación de celdas. Controlar la química y la escala industrial ofrece más influencia que limitarse a exportar concentrado.
El mercado de litio para baterías es, en consecuencia, una red industrial antes que una simple competición entre países mineros.
Es una dinámica parecida a la de las tierras raras: el mineral puede existir en numerosos países, pero separar, purificar y transformar requiere capital, experiencia y una red de proveedores. La ventaja acumulada reduce costes y dificulta que un competidor construya toda la cadena de inmediato.
También recuerda a la guerra de los microchips. Ni una mina ni una fábrica aislada garantizan autonomía. La dependencia puede esconderse en equipos, reactivos, propiedad intelectual, materiales del cátodo, ánodo, separadores o software de gestión.
Precios que suben, proyectos que frenan
La demanda de litio para baterías crece, pero eso no produce una subida lineal del precio. Los precios se dispararon entre 2021 y comienzos de 2023, incentivaron nuevas inversiones y después cayeron cuando la oferta aumentó más deprisa de lo esperado. El USGS estimó que el precio medio contractual estadounidense del carbonato de grado batería bajó un 31 % en 2025 frente a 2024.
Esta volatilidad crea una paradoja. Un litio barato reduce el coste de las baterías y favorece su adopción, pero puede aplazar minas necesarias para la siguiente fase de crecimiento. Un precio alto acelera proyectos y reciclaje, aunque encarece vehículos y almacenamiento. Entre descubrir un recurso y producir material cualificado pueden pasar años.
Por eso la seguridad de suministro no equivale a acumular toneladas. Exige diversidad de productores, contratos, capacidad de refino, inventarios y flexibilidad química. Una interrupción local puede propagarse si el mercado depende de pocos nodos capaces de cumplir las especificaciones de los fabricantes.
La geopolítica del uranio muestra la misma diferencia: disponer del mineral no evita depender de instalaciones de conversión y enriquecimiento situadas en otros países.
Agua, territorio y la factura que no aparece en la celda
La extracción de litio para baterías tiene impactos distintos según el depósito y el proceso. En salares áridos, el debate se concentra en el balance hídrico: bombear salmuera puede alterar sistemas subterráneos complejos y convivir con comunidades y ecosistemas que dependen de agua escasa. No toda salmuera es agua dulce, pero ambas pueden estar conectadas; la evaluación debe ser local.
La minería de roca mueve material, genera residuos y consume energía. El refino utiliza calor y reactivos. Presentar una ruta como limpia y otra como destructiva sin medir cada proyecto oculta diferencias en electricidad, recuperación de agua, leyes del mineral, transporte y gestión de residuos.
El conflicto se entiende mejor dentro de la geopolítica del agua. La transición energética reduce unas presiones y crea otras en lugares concretos. Una batería puede evitar combustibles durante años, pero eso no borra la obligación de consultar a las comunidades, medir acuíferos y repartir beneficios.
Las técnicas de extracción directa prometen recuperar litio con menos superficie y tiempos menores que las balsas de evaporación. Sin embargo, «directa» no significa impacto cero: cada método necesita energía, materiales, agua o tratamiento de corrientes residuales. Su rendimiento comercial debe demostrarse en la química específica de cada salar.
No existe una huella única del litio para baterías: depende del origen, la tecnología, la energía utilizada y la gestión concreta de cada proyecto.
Europa no quiere depender de una sola puerta
La Unión Europea clasifica el litio para baterías como materia prima estratégica. Su Reglamento de Materias Primas Fundamentales fija para 2030 referencias de capacidad equivalentes al 10 % del consumo anual en extracción, 40 % en procesado y 25 % en reciclaje dentro de la UE, además de limitar la dependencia de un solo tercer país.
Cumplirlas no será sencillo. Abrir minas europeas enfrenta plazos administrativos, oposición local y costes elevados. Construir refinerías sin suministro competitivo tampoco garantiza actividad. La política industrial intenta resolver varias piezas a la vez: permisos más previsibles, alianzas exteriores, fabricación y circularidad.
La tensión es inevitable. Europa quiere baterías asequibles, autonomía estratégica, estándares ambientales estrictos y proyectos rápidos. Esos objetivos pueden reforzarse, pero también chocan. Acelerar sin legitimidad social puede bloquear instalaciones; exigir perfección sin construir alternativas prolonga la dependencia exterior.
La tensión oculta: abundancia geológica, escasez industrial
El planeta no parece estar a punto de quedarse sin litio para baterías. El USGS estima unos 150 millones de toneladas de recursos medidos e indicados en el mundo. Esa cifra supera ampliamente el consumo actual, aunque no todo ese material será extraíble, rentable o aceptable.
La escasez relevante puede aparecer en otro lugar: proyectos que lleguen a tiempo, personal cualificado, productos de pureza adecuada y fábricas capaces de homologarlos. El cuello de botella se desplaza por la cadena. Cuando baja el precio, se frena la inversión; cuando sube la demanda, los permisos y la construcción no aceleran al mismo ritmo.
Esto explica por qué los titulares sobre reservas nacionales dicen poco por sí solos. El poder pertenece a quien coordina geología, química, financiación, energía y clientes. Extraer materia prima sin desarrollar los eslabones siguientes puede repetir una relación antigua: exportar poco valor y recomprar tecnología cara.
Reciclar ayuda, pero no sustituye todavía a las nuevas minas
El reciclaje del litio para baterías recupera materiales valiosos y reduce la necesidad futura de extracción. También disminuye exposición a importaciones y puede aprovechar residuos de fabricación antes de que exista un gran volumen de coches retirados. La UE lo incluye expresamente en su estrategia.
Pero una flota que crece rápido retiene materiales durante años. Aunque se reciclara cada batería disponible, el flujo de chatarra no bastaría hoy para fabricar todas las nuevas. La circularidad puede cubrir una proporción creciente cuando el mercado madure; durante la expansión debe convivir con suministro primario.
Las baterías de sodio pueden aliviar ciertas aplicaciones porque usan un elemento abundante y evitan litio. A cambio suelen almacenar menos energía por kilogramo, aunque su coste y seguridad pueden resultar atractivos para almacenamiento estacionario o vehículos de menor autonomía. No existe una química vencedora para todo.
Además, las baterías LFP ya reducen la dependencia de níquel y cobalto sin abandonar el litio. La innovación cambia qué materiales acompañan al ion, el coste y el rendimiento; rara vez elimina de golpe una cadena industrial completa.
La batería es el recurso; el litio, solo el comienzo
Entender el litio para baterías obliga a mirar más allá del salar y de la mina. El metal ligero aporta la base electroquímica, pero su valor estratégico nace de una red de refinerías, materiales, celdas, conocimiento, energía y contratos.
La próxima década no estará definida únicamente por quién extraiga más. Importará quién pueda transformar con calidad constante, diversificar proveedores, reciclar a escala y construir proyectos aceptados por el territorio. La abundancia bajo tierra no garantiza independencia encima de ella.
En esa competencia, el litio para baterías será estratégico por la capacidad de convertirlo, no por su mera presencia en un mapa.
El litio no es un nuevo petróleo en sentido estricto: no se quema y puede volver al ciclo. Pero sí revela una regla antigua del poder industrial. Poseer el recurso abre una oportunidad; dominar la cadena decide quién captura el valor y quién queda esperando en la siguiente crisis de suministro.
Deja una respuesta