BlackRock y Vanguard aparecen entre los mayores accionistas de miles de compañías que, sobre el papel, compiten entre sí. Bancos, tecnológicas, farmacéuticas, petroleras, fabricantes de alimentos y medios de comunicación muestran una y otra vez los mismos nombres en sus registros accionariales.
De ahí nace una conclusión tentadora: dos gestoras “poseen el mundo”. La frase funciona en vídeos y titulares porque convierte una estructura financiera difícil de explicar en una imagen sencilla. También confunde tres conceptos diferentes: administrar dinero, ser titular legal de acciones y disfrutar de su beneficio económico.
BlackRock y Vanguard no son propietarias de todo el capital que gestionan. La mayor parte pertenece, en última instancia, a fondos de pensiones, instituciones y pequeños inversores. Pero decir esto tampoco elimina la cuestión de fondo. Al agrupar inversiones de millones de personas, las gestoras acumulan participaciones, información, acceso a consejos de administración y capacidad para votar en decisiones corporativas.
No hace falta imaginar una sala secreta desde la que alguien dirige el planeta. El poder real puede ser más discreto: decidir cómo se ejerce la voz de millones de accionistas que nunca asistirán a una junta.
Qué hacen realmente BlackRock y Vanguard
Este contexto resulta esencial para comprender el concepto «BlackRock y Vanguard».
BlackRock y Vanguard son gestoras de activos. Crean y administran fondos de inversión, fondos indexados, ETF, carteras institucionales y servicios para planes de jubilación. Sus clientes aportan el dinero; las gestoras lo invierten de acuerdo con el mandato de cada producto y cobran comisiones por hacerlo.
La escala es difícil de visualizar. BlackRock comunicó 15,3 billones de dólares bajo gestión al cierre de junio de 2026. Vanguard opera también a una escala global muy grande, pero la comparación útil no consiste en sumar cifras para producir un titular: consiste en distinguir los activos administrados del patrimonio propio y analizar quién ejerce los derechos de voto asociados.
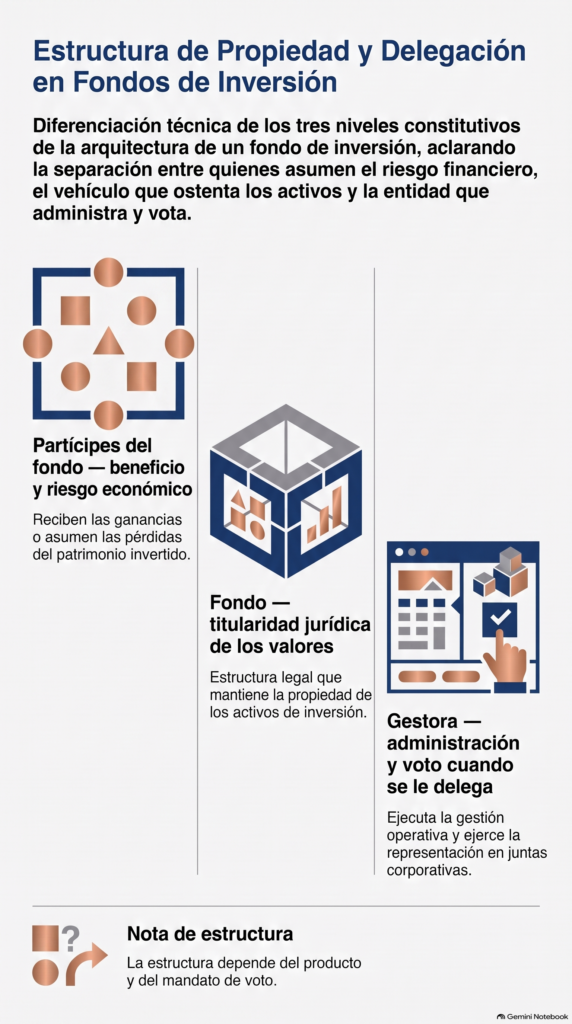
Pero “activos bajo gestión” no significa patrimonio de la empresa. Si una persona compra participaciones de un fondo indexado, sigue siendo la beneficiaria económica de esa inversión: recibe las ganancias y asume las pérdidas. La gestora mantiene los valores a través de la estructura jurídica del fondo y ejecuta las operaciones necesarias para seguir un índice o una estrategia.
Esta distinción cambia el relato. BlackRock no puede utilizar libremente los ahorros de un pensionista como si fueran dinero de su propia caja. Vanguard tampoco puede vender todos los activos de un fondo para financiar una aventura empresarial ajena al mandato.
Entonces, ¿dónde está el poder? En la escala, la intermediación y los derechos que acompañan a las acciones. Aunque el capital no sea suyo, alguien debe votar sobre el nombramiento de consejeros, la remuneración de ejecutivos, las fusiones o las propuestas presentadas en cada junta.
Por qué aparecen en todas las grandes empresas
Buena parte del crecimiento de BlackRock y Vanguard procede de la inversión indexada. Un fondo que replica el S&P 500 debe comprar acciones de las empresas incluidas en ese índice. Si millones de inversores eligen ese producto, la posición agregada de la gestora aumenta de manera automática.
Por eso aparecen simultáneamente en Apple, Microsoft, grandes bancos, petroleras y farmacéuticas. No es una selección secreta de empresas destinadas a dominar el mundo; es, en gran medida, la consecuencia mecánica de replicar índices amplios.
La inversión pasiva democratizó ventajas antes reservadas a carteras grandes: diversificación, costes bajos y acceso sencillo a cientos de compañías. Vanguard, de hecho, tiene una estructura poco habitual. La propia empresa explica que Vanguard pertenece a sus fondos y estos a sus partícipes. No cotiza en bolsa ni pertenece a una familia multimillonaria externa.
BlackRock sí es una empresa cotizada con sus propios accionistas. Además de sus fondos iShares, ofrece inversión activa, mercados privados, asesoramiento y tecnología financiera. Esa combinación la sitúa en el centro de una red que conecta ahorradores, empresas, gobiernos y bancos centrales.
El problema no es que los mismos nombres aparezcan en muchas listas. La cuestión es qué capacidad de influencia acompaña a esas posiciones y qué ocurre cuando un pequeño grupo de intermediarios representa una parte creciente del mercado.
El verdadero poder de BlackRock y Vanguard: votar
Esta distinción permite interpretar la expresión «BlackRock y Vanguard» con mayor precisión.
Las acciones conceden derechos de voto. En muchos fondos, los partícipes no deciden individualmente cómo ejercerlos; esa tarea se delega en la gestora. Así, BlackRock y Vanguard pueden votar participaciones pertenecientes económicamente a millones de clientes.
No suelen controlar por sí solas una empresa. Sus porcentajes acostumbran a ser minoritarios y los fondos indexados no pueden vender una compañía simplemente porque discrepen con su dirección: si la empresa sigue dentro del índice, deben mantenerla. Precisamente por eso la votación y el diálogo con los consejos adquieren importancia.
BlackRock reconoce que su equipo de stewardship analiza compañías y vota en nombre de activos de clientes invertidos en estrategias indexadas. La política registrada ante la SEC muestra que los consejos de determinados fondos delegan formalmente esa función en la gestora.
Las dos compañías han empezado a ofrecer programas para que más clientes elijan políticas de voto. Vanguard afirma que su iniciativa Investor Choice alcanzaba fondos con casi cuatro billones de dólares elegibles, aunque la participación efectiva seguía siendo mucho menor. BlackRock desarrolla un programa parecido.
Estas medidas responden a una pregunta incómoda: si el dinero pertenece a los inversores, ¿debe una gestora decidir de forma centralizada cómo se vota? Repartir esa capacidad parece más democrático, pero también es complejo. Millones de pequeños ahorradores quizá no quieran estudiar miles de propuestas corporativas cada año.
El resultado es una delegación silenciosa. No convierte a las gestoras en dueñas absolutas, pero sí en representantes extraordinariamente influyentes.
La propiedad común y la competencia
Imagina que los mismos fondos mantienen participaciones relevantes en varias aerolíneas, bancos o farmacéuticas rivales. Cada empresa conserva su dirección y busca sus propios beneficios, pero una parte de sus accionistas obtiene rendimiento del sector completo. Eso es la propiedad común.
Algunos economistas temen que reduzca el incentivo para competir agresivamente. Si un inversor gana tanto con la empresa A como con la B, quizá prefiera precios estables y márgenes elevados antes que una guerra comercial que beneficie al consumidor. Otros investigadores sostienen que las pruebas no demuestran un efecto causal claro y que las gestoras rara vez intervienen en precios o estrategias operativas.
La OCDE ha revisado el debate sobre propiedad común y reconoce tanto la preocupación teórica como la incertidumbre empírica. No existe consenso para afirmar que BlackRock y Vanguard coordinan a las empresas de una industria. Sí existe una concentración de derechos accionariales que los reguladores no deberían ignorar.
Esta diferencia es esencial. Una sospecha razonable no equivale a una conspiración demostrada. El riesgo puede surgir sin reuniones secretas: basta con que las reglas del sistema premien la estabilidad del conjunto más que la competencia entre sus partes.
De la gestión de fondos a la infraestructura financiera
El alcance de BlackRock va más allá de comprar acciones. Su plataforma tecnológica Aladdin ayuda a instituciones a medir riesgos y administrar carteras. Gobiernos y bancos centrales han contratado a la compañía en momentos de crisis para asesorar o ejecutar programas relacionados con activos financieros.
Esa experiencia puede ser útil cuando los mercados se bloquean. También crea posibles conflictos: una empresa con conocimiento profundo de las carteras privadas participa al mismo tiempo en tareas de interés público y ofrece productos a inversores. La respuesta no debería ser asumir corrupción automática, sino exigir contratos transparentes, separación de funciones y supervisión.
La colaboración entre instituciones públicas y grandes operadores financieros se entiende mejor dentro del sistema descrito en el artículo sobre quién controla la Reserva Federal. Los bancos centrales crean las condiciones de liquidez; las gestoras canalizan una parte creciente del ahorro hacia los mercados que reaccionan a esas condiciones.
Esta red también depende del papel internacional del dólar y de la deuda estadounidense. Por eso el posible fin del petrodólar y la desdolarización afectaría a mucho más que el comercio de petróleo: modificaría el terreno sobre el que se construyen numerosas carteras globales.
La propiedad dispersa también concentra influencia
Los datos sitúan el fenómeno descrito como «BlackRock y Vanguard» más allá de explicaciones simplistas.
La gran paradoja de BlackRock y Vanguard es que su poder nació de una herramienta diseñada para beneficiar al pequeño inversor. Los fondos indexados redujeron costes, ampliaron la diversificación y permitieron participar en el crecimiento del mercado sin escoger acciones individuales.
Millones de decisiones descentralizadas —cada trabajador aportando a su plan de jubilación, cada ahorrador comprando un ETF— produjeron una concentración centralizada de funciones. El dinero sigue perteneciendo a millones de personas, pero la administración cotidiana y buena parte del voto terminan en unas pocas oficinas.
Este patrón recuerda a otras infraestructuras modernas. Internet parece descentralizada hasta que observas los centros de datos, las nubes y los sistemas que sostienen el tráfico. Los mercados parecen repartidos entre millones de inversores hasta que observas quién agrupa sus acciones y habla en su nombre.
El poder no consiste únicamente en poseer. También consiste en intermediar: establecer productos, gestionar información, representar votos y convertirse en una pieza que gobiernos y empresas no pueden ignorar.
Esa es la crítica más sólida a BlackRock y Vanguard. No que controlen cada decisión empresarial, sino que el sistema ha delegado en ellas una influencia enorme sin desarrollar mecanismos de responsabilidad igual de visibles.
¿Controlan BlackRock y Vanguard el mundo?
No en el sentido literal. No son propietarias económicas de todos los activos que administran, no poseen mayorías en todas las compañías y no pueden ordenar a miles de directivos que actúen como una sola organización.
Pero tampoco son simples oficinas que procesan inversiones. Su escala les proporciona acceso, información, capacidad de voto e influencia regulatoria. Aparecer como accionista minoritario en miles de empresas no equivale a controlarlas; representar de forma recurrente a millones de accionistas sí constituye una forma de poder.
Conviene mantener ambas ideas a la vez. Exagerar convierte una cuestión real en una teoría fácil de desmontar. Minimizarla impide debatir quién debe ejercer los derechos asociados al ahorro colectivo.
El crecimiento de las gestoras también se conecta con el futuro de las monedas digitales de bancos centrales. Cuanto más digital e intermediado se vuelve el dinero, más importante resulta saber qué instituciones operan las capas entre el ciudadano y el activo final.
Qué poder tienen realmente BlackRock y Vanguard
Este mecanismo ayuda a explicar el alcance real del fenómeno «BlackRock y Vanguard».
BlackRock y Vanguard no poseen el mundo. Administran una parte gigantesca de su riqueza financiera en nombre de otros. Esa precisión reduce el dramatismo del titular, pero no elimina el problema.
Cuando los mismos intermediarios aparecen entre los mayores accionistas de competidores, votan en miles de juntas, dialogan con gobiernos y ofrecen infraestructura tecnológica al sistema financiero, su influencia merece escrutinio.
La pregunta importante no es si Larry Fink o los ejecutivos de Vanguard se reúnen para decidir el destino del planeta. Es quién representa a millones de propietarios dispersos, bajo qué reglas vota y cómo se controla una concentración de poder surgida sin que casi nadie la eligiera de forma consciente.
La estructura es pública. Los fondos publican documentos, las participaciones se registran y los votos pueden consultarse. Como ocurre con tantos mecanismos de poder, el secreto no está en que la información permanezca oculta.
Está en que resulta tan compleja que la mayoría prefiere no mirarla.
Deja una respuesta