
La Reserva Federal puede encarecer una hipoteca en Madrid, hundir una moneda en América Latina o impulsar las bolsas de medio planeta sin aprobar una sola ley fuera de Estados Unidos. Sus decisiones sobre los tipos de interés y la liquidez atraviesan fronteras porque el dólar sigue ocupando el centro del sistema financiero internacional.
Pese a ese poder, mucha gente no sabe explicar qué es la Fed. Unos creen que pertenece por completo al Gobierno estadounidense. Otros aseguran que es una empresa privada controlada en secreto por los grandes bancos. Ninguna de las dos descripciones es correcta.
La realidad es más extraña y también más interesante: se trata de un sistema híbrido, creado por el Congreso, con una Junta pública en Washington y doce bancos regionales cuya estructura incorpora elementos públicos y privados. Esa ambigüedad fue deliberada. Pretendía evitar tanto el control directo de Wall Street como la manipulación cotidiana por parte de los políticos.
Más de un siglo después, la pregunta sigue abierta: ¿ese equilibrio protege el dinero de los intereses particulares o concentra demasiado poder en una institución que el ciudadano apenas comprende?
Qué es realmente la Reserva Federal
Este contexto resulta esencial para comprender el concepto «Reserva Federal».
La Reserva Federal es el banco central de Estados Unidos. El Congreso la creó mediante la Federal Reserve Act de 1913, después de décadas de pánicos bancarios y, especialmente, de la crisis de 1907. Sus responsabilidades actuales incluyen dirigir la política monetaria, promover la estabilidad financiera, supervisar determinadas entidades, facilitar el sistema de pagos y prestar servicios al Tesoro.
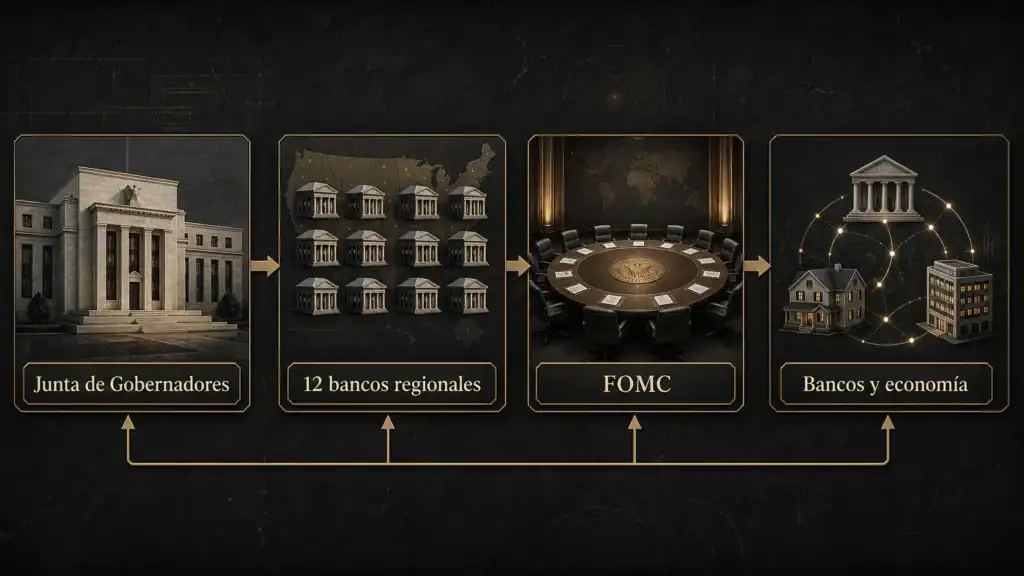
No es una empresa privada común, pero tampoco funciona como un ministerio. La explicación oficial sobre quién posee la Reserva Federal dice expresamente que el sistema “no es propiedad de nadie”. Está formado por tres piezas principales:
- La Junta de Gobernadores, una agencia federal ubicada en Washington.
- Los doce bancos regionales de la Reserva Federal.
- El Comité Federal de Mercado Abierto o FOMC, responsable de las grandes decisiones monetarias.

La Reserva Federal distribuye sus funciones entre una Junta pública, doce bancos regionales y el FOMC, cuyas decisiones se transmiten al sistema financiero y a la economía.
Los siete gobernadores son propuestos por el presidente de Estados Unidos y confirmados por el Senado. Sus mandatos largos y escalonados buscan reducir la dependencia del ciclo electoral. La Junta supervisa a los bancos regionales y responde ante el Congreso, aunque no recibe su presupuesto mediante las asignaciones parlamentarias ordinarias.
Los bancos regionales son la parte que genera más confusión. Los bancos comerciales miembros deben comprar acciones de su banco regional, pero esas acciones no funcionan como las de Apple o una sociedad cotizada: no pueden venderse, no conceden un derecho sobre los beneficios ordinarios ni permiten controlar la institución en proporción al capital invertido. Mantenerlas es una obligación de pertenencia al sistema.
Decir que “los bancos privados son dueños de la Fed” transforma un elemento real en una conclusión engañosa. Existen intereses privados dentro de su diseño, pero también nombramientos públicos, supervisión federal y transferencias de los beneficios netos al Tesoro.
Jekyll Island: el origen secreto que sí ocurrió
La historia de Jekyll Island no es una teoría conspirativa. En noviembre de 1910, seis hombres vinculados a la política, el Tesoro y la banca viajaron discretamente a un club privado de Georgia. Usaron solo sus nombres de pila y presentaron el encuentro como una expedición de caza para evitar la atención de la prensa.
Entre ellos estaban el senador Nelson Aldrich, el banquero Paul Warburg, Frank Vanderlip y Henry Davison, socio de J. P. Morgan. Durante varios días prepararon un plan para reformar un sistema bancario que sufría crisis periódicas, escasez estacional de efectivo y una coordinación deficiente entre miles de bancos.
La propia historia institucional de la Fed documenta la reunión de Jekyll Island. El plan de Aldrich no se convirtió directamente en ley: fue rechazado por conceder demasiado peso a los banqueros. Sin embargo, muchas de sus ideas técnicas reaparecieron en los proyectos posteriores que desembocaron en la Federal Reserve Act.
El secreto importa. Los participantes sabían que un proyecto redactado por figuras de Wall Street despertaría rechazo público. Pero también importa el contexto: Estados Unidos acababa de vivir el pánico de 1907 y buscaba una moneda más flexible y un prestamista capaz de responder a las crisis.
La pregunta razonable no es si seis banqueros “crearon en secreto todo el sistema monetario mundial”. Es cuánto influyó el sector financiero en una institución diseñada para vigilarlo y cuánto de esa influencia continúa incorporado a su estructura.
Cómo crea dinero la Reserva Federal
Aquí conviene separar tres cosas que suelen mezclarse: billetes, reservas bancarias y depósitos comerciales.
El Tesoro imprime los billetes físicos por medio de sus oficinas, pero la Reserva Federal decide cuánto efectivo necesita el sistema y lo pone en circulación a través de los bancos regionales. En el plano digital, la Fed puede crear reservas, que son saldos mantenidos por las entidades financieras en cuentas del banco central.
Cuando compra valores del Tesoro en el mercado, acredita reservas en las cuentas de los bancos. Su balance aumenta: aparecen un activo —los valores adquiridos— y un pasivo —las nuevas reservas—. La explicación oficial sobre los saldos de reserva confirma que solo el banco central puede crear este tipo concreto de dinero.
La mayor parte del dinero que utiliza el público, sin embargo, adopta la forma de depósitos bancarios. Los bancos comerciales crean dinero cuando conceden préstamos. No necesitan localizar antes un montón de billetes equivalente a cada hipoteca, pero tampoco pueden prestar sin límite: afrontan requisitos de capital, liquidez, riesgo, demanda solvente y costes de financiación.
Por tanto, la Fed no pulsa un botón que fija de manera exacta cuánto dinero existe en cada momento. Controla palancas decisivas: el precio de las reservas, las condiciones financieras, la liquidez y las compras o ventas de activos. Sus medidas influyen en la capacidad y el incentivo de los bancos para prestar.
Esta infraestructura ayuda a entender por qué las CBDC y las monedas digitales de bancos centrales generan tanto debate. Una moneda digital para el público no sería simplemente “el mismo dinero en una aplicación”: podría modificar la relación entre ciudadanos, bancos comerciales y banco central.
Quién decide y quién vigila a la Fed
La política monetaria se decide en el FOMC. Votan los siete miembros de la Junta de Gobernadores, el presidente del Banco de la Reserva Federal de Nueva York y cuatro de los otros once presidentes regionales, que rotan. Los demás participan en las reuniones y aportan información, aunque no voten ese año.
El objetivo es combinar una dirección pública nacional con perspectivas regionales. Pero el sistema plantea una tensión democrática: los gobernadores pasan por un proceso político de nombramiento y confirmación; los presidentes regionales, en cambio, no son elegidos por los ciudadanos.
Tampoco es correcto afirmar que la Reserva Federal nunca se audita. La Junta, los doce bancos regionales y el sistema consolidado están sometidos a varios niveles de revisión. La Oficina de Responsabilidad Gubernamental realiza investigaciones, los estados financieros son auditados por firmas independientes y la oficina del inspector general supervisa distintas operaciones. La Fed resume estos controles en su página oficial sobre auditorías y revisiones.
Sí existen límites legales a determinadas auditorías de política monetaria. La justificación es impedir que el Congreso utilice una revisión operativa para presionar una decisión inmediata sobre tipos. Los críticos ven ahí una zona insuficientemente controlada; sus defensores, una defensa necesaria frente al oportunismo electoral.
La independencia de la Fed no significa ausencia de rendición de cuentas. Significa que puede tomar decisiones monetarias sin necesitar autorización previa del presidente o del Congreso. Ese margen puede contener la inflación frente a gobiernos interesados en estimular la economía antes de unas elecciones. También deposita un poder enorme en manos de técnicos que nadie elige directamente.
Por qué la Reserva Federal afecta al resto del mundo
Estados Unidos emite la principal moneda de reserva, de financiación y de comercio internacional. Empresas y gobiernos de muchos países se endeudan en dólares. Cuando la Reserva Federal eleva los tipos para contener la inflación, financiarse en esa moneda se encarece y el capital tiende a buscar activos estadounidenses con mejores rendimientos.
El efecto llega a las cotizaciones porque cambia qué rentabilidad exigen los participantes; entender cómo funciona la bolsa permite separar ese ajuste de la idea simplista de que un banco central fija cada precio.
El impacto puede sentirse en divisas, materias primas, deuda pública, bolsas y créditos concedidos a miles de kilómetros de Washington. Los bancos centrales extranjeros no están obligados a copiar cada movimiento, pero tampoco pueden ignorarlo.
Esta influencia conecta con el debate sobre el fin del petrodólar y la desdolarización. Que algunos países diversifiquen reservas o liquiden operaciones en otras monedas no implica una sustitución inmediata del dólar. Una moneda global necesita mercados profundos, confianza institucional, liquidez y una gran red de usuarios. Es una infraestructura, no solo un símbolo.
Para distinguir la decisión de un banco central del precio final que recibe cada cliente, consulta qué son los tipos de interés y cómo se trasladan a préstamos e hipotecas.
La independencia que convive con el poder financiero
La Reserva Federal nació de un compromiso: suficientemente pública para no quedar en manos de los bancos, suficientemente independiente para no quedar en manos del Gobierno y suficientemente descentralizada para que Nueva York no decidiera todo. Esa mezcla resolvió algunos problemas y creó otros.
La grieta no consiste en descubrir un propietario secreto. Está en algo más visible: una institución con capacidad para redistribuir costes y oportunidades sin que la mayoría entienda su mecanismo. Una bajada de tipos puede sostener el empleo y, al mismo tiempo, alimentar el precio de los activos. Una subida puede contener la inflación y, al mismo tiempo, dejar sin financiación a hogares, empresas o países endeudados.
Las decisiones parecen técnicas, pero sus consecuencias son políticas. Determinan quién accede al crédito, quién soporta una recesión y quién se beneficia primero de la liquidez. El poder financiero no necesita dar órdenes explícitas para ser real; basta con diseñar las condiciones dentro de las cuales todos los demás deben moverse.
Por eso conviene observar también a intermediarios como BlackRock y Vanguard. No controlan la Fed, pero las decisiones del banco central alteran el valor de los mercados y activos que gestionan a escala mundial.
Preguntas frecuentes sobre la Reserva Federal
¿Quién es el dueño de la Reserva Federal?
La Reserva Federal no tiene un propietario único. La Junta de Gobernadores es una agencia federal y los bancos comerciales miembros poseen acciones obligatorias de los bancos regionales. Esas acciones no pueden venderse ni conceden el control ordinario propio de una empresa privada.
¿Quién controla las decisiones de la Fed?
El Congreso establece sus competencias y puede reformar la ley que la creó. La política monetaria la decide el FOMC, formado por los siete gobernadores, el presidente de la Reserva Federal de Nueva York y cuatro presidentes regionales que votan de manera rotatoria.
¿La Reserva Federal imprime dinero?
El Tesoro fabrica los billetes físicos. La Fed decide cuánto efectivo necesita el sistema y, sobre todo, puede crear reservas bancarias electrónicas al comprar activos. Los bancos comerciales, por su parte, crean la mayoría de los depósitos utilizados por el público cuando conceden préstamos.
¿La Reserva Federal está auditada?
Sí. Sus estados financieros y distintas operaciones están sometidos a auditorías y revisiones. Sin embargo, la ley limita el alcance de algunas investigaciones sobre decisiones concretas de política monetaria para proteger su independencia frente a presiones políticas inmediatas.
Quién controla realmente la Reserva Federal
Esta distinción permite interpretar la expresión «Reserva Federal» con mayor precisión.
La Reserva Federal no es totalmente pública ni una empresa privada convencional. Es un sistema creado por ley que combina una agencia federal, bancos regionales con rasgos corporativos y un comité monetario diseñado para operar con independencia del poder político inmediato.
Jekyll Island ocurrió. Los bancos comerciales participan en la estructura. La Fed crea reservas y puede expandir enormemente su balance. Todo eso es cierto. También lo es que sus gobernadores son confirmados por el Senado, que el Congreso define sus competencias, que existen auditorías y que las acciones de los bancos regionales no conceden una propiedad ordinaria.
La realidad pierde fuerza cuando se exagera. Y la realidad ya plantea una pregunta suficientemente incómoda: ¿cómo debe controlarse una institución independiente cuando sus decisiones afectan a personas que nunca podrán votar sobre ellas?
Entender la Fed no demuestra que una élite secreta posea el dinero. Demuestra algo quizá más importante: buena parte del poder moderno se ejerce mediante reglas, balances y tipos de interés que casi nadie mira hasta que cambian su vida.
Deja una respuesta